Calculateur de budget mensuel
Un budget mensuel pour une personne, avec les catégories courantes déjà en place.
- Gratuit, sans inscription
- S'imprime en Letter ou A4
- Reste sur votre appareil
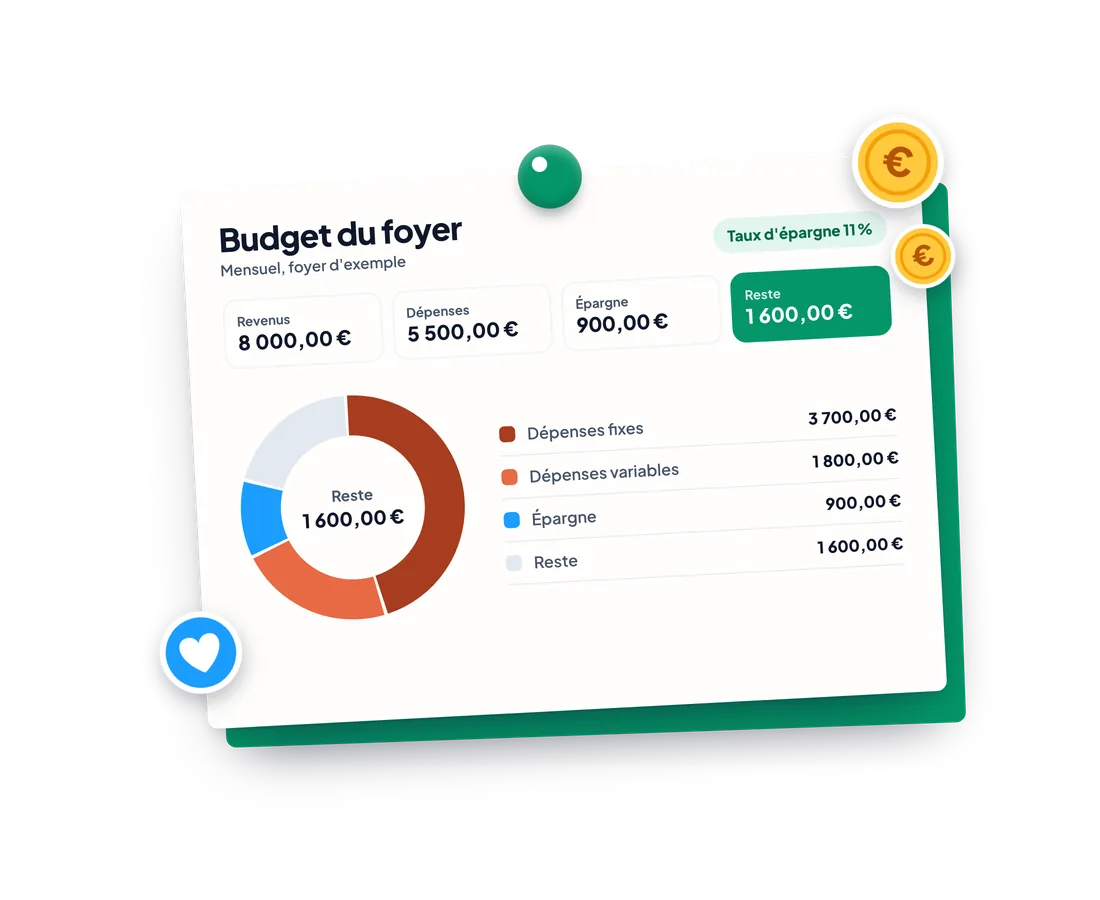
Ceci est un foyer d'exemple. Modifiez ce que vous voulez, ou effacez tout pour commencer le vôtre.
Changer la devise ne modifie que le format. Les montants ne sont pas convertis.
Revenus
3 500,00 €
42 000,00 € par an
Dépenses
2 480,00 €
29 760,00 € par an
Épargne
600,00 €
7 200,00 € par an
Reste
420,00 €
5 040,00 € par an
Taux d'épargne
17 %
Revenus
Salaire
Dépenses fixes
Loyer ou crédit immobilier
Énergie et eau
Assurances
Téléphone et internet
Dépenses variables
Courses
Transports
Restaurants
Loisirs
Épargne
Épargne de précaution
Retraite
Où va l'argent
- Fixes47 %
- Variables24 %
- Épargne17 %
- Reste12 %
Montant mensuel par ligne
- Loyer ou crédit immobilier1 300,00 €
- Énergie et eau150,00 €
- Assurances100,00 €
- Téléphone et internet80,00 €
- Courses400,00 €
- Transports200,00 €
- Restaurants150,00 €
- Loisirs100,00 €
- Épargne de précaution300,00 €
- Retraite300,00 €
50/30/20 : une règle empirique courante
Environ 50 % des revenus pour les besoins, 30 % pour les envies et 20 % pour l'épargne. Voici comment se comparent vos parts de dépenses fixes, variables et d'épargne.
- Fixes (besoins)47 % · objectif 50 %Dans la cible
- Variables (envies)24 % · objectif 30 %Dans la cible
- Épargne17 % · objectif 20 %En dessous
C'est une règle empirique pour réfléchir, pas un conseil financier. Chaque foyer est différent.
Votre brouillon est enregistré uniquement sur cet appareil.
Budget mensuel du foyer
| Ligne | Montant | Fréquence | Par mois |
|---|---|---|---|
| Revenus | |||
| Salaire | 3 500,00 € | Chaque mois | 3 500,00 € |
| Dépenses fixes | |||
| Loyer ou crédit immobilier | 1 300,00 € | Chaque mois | 1 300,00 € |
| Énergie et eau | 150,00 € | Chaque mois | 150,00 € |
| Assurances | 100,00 € | Chaque mois | 100,00 € |
| Téléphone et internet | 80,00 € | Chaque mois | 80,00 € |
| Dépenses variables | |||
| Courses | 400,00 € | Chaque mois | 400,00 € |
| Transports | 200,00 € | Chaque mois | 200,00 € |
| Restaurants | 150,00 € | Chaque mois | 150,00 € |
| Loisirs | 100,00 € | Chaque mois | 100,00 € |
| Épargne | |||
| Épargne de précaution | 300,00 € | Chaque mois | 300,00 € |
| Retraite | 300,00 € | Chaque mois | 300,00 € |
- Revenus
- 3 500,00 €
- Dépenses
- 2 480,00 €
- Épargne
- 600,00 €
- Reste
- 420,00 €
Tout se passe dans votre navigateur. Rien de ce que vous saisissez n'est envoyé ailleurs.
Votre budget est prêt. Envie de le suivre tout au long du mois ?
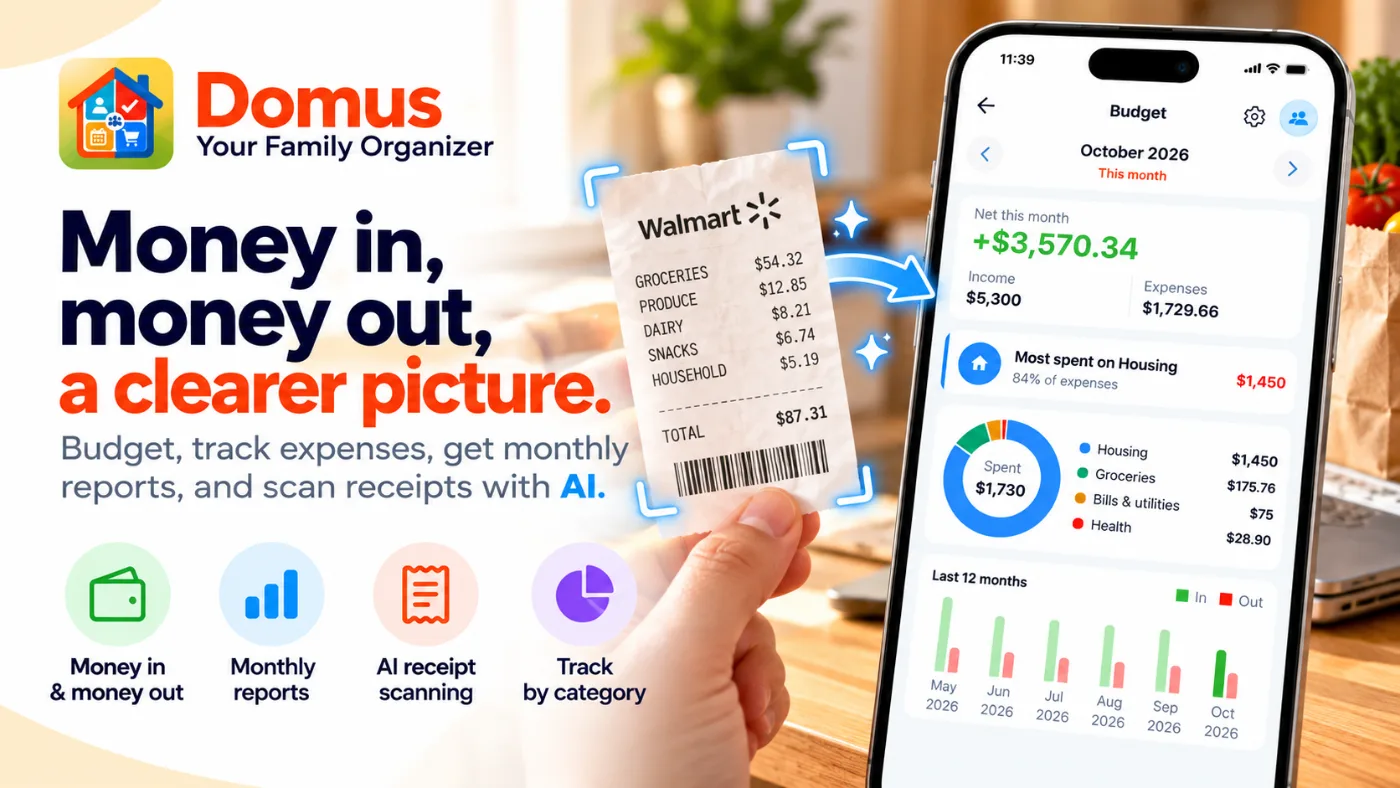
Domus suit le budget de votre foyer au fil de l'eau, ensemble.
- PlusUn budget de foyer partagé avec saisies récurrentes
- PlusComptes et rapports mensuels et annuels
- PlusPhotographiez un ticket pour l'enregistrer

Comment l'utiliser
Saisissez vos lignes de revenus et indiquez la fréquence de chacune : chaque semaine, toutes les 2 semaines, deux fois par mois, chaque mois, chaque trimestre ou chaque année.
Remplissez vos lignes de dépenses fixes, variables et d'épargne, puis ajoutez, renommez ou supprimez des lignes selon votre foyer. Choisissez votre devise en haut.
Lisez les totaux mensuels, ce qu'il reste, votre taux d'épargne et les graphiques, puis imprimez le rapport ou téléchargez le tableur.
Exemples
Vivre seul avec un seul salaire
Loyer, énergie, forfait téléphonique et courses passent en premier. Saisissez-les en lignes mensuelles et voyez ce qu'il reste de votre paie avant de décider quoi épargner.
Payé toutes les 2 semaines
Réglez votre ligne de revenus sur Toutes les 2 semaines et le calculateur la ramène à un montant mensuel, pour qu'elle corresponde au loyer et aux factures mensuelles.
Épargner pour un projet
Ajoutez une ligne d'épargne pour le projet, comme un voyage ou un apport, et regardez votre taux d'épargne et le reste évoluer quand vous l'ajustez.
Un budget pour une personne est plus simple que celui d'un foyer : un seul revenu, moins de factures partagées et un objectif d'épargne clair.
Partez de ce qu'il reste après les factures fixes, puis décidez de la part à épargner.
Questions fréquentes
Comment convertir une paie toutes les 2 semaines en montant mensuel ?
Choisissez Toutes les 2 semaines sur la ligne de revenus. Une paie toutes les deux semaines tombe 26 fois par an, donc le calculateur multiplie par 26 et divise par 12. C'est un peu plus que deux paies par mois, car deux mois par an comptent une troisième paie. Une paie hebdomadaire utilise 52 divisé par 12, et deux fois par mois utilise exactement 2.
Qu'est-ce que la règle 50/30/20 ?
C'est une règle empirique courante qui suggère environ 50 % des revenus pour les besoins, 30 % pour les envies et 20 % pour l'épargne. Le calculateur compare vos parts de dépenses fixes, variables et d'épargne à ces objectifs. C'est un point de départ pour réfléchir, pas un conseil financier, et beaucoup de foyers se situent légitimement ailleurs.
Qu'est-ce qui est fixe et qu'est-ce qui est variable ?
Les dépenses fixes sont à peu près identiques à chaque période et difficiles à changer à court terme : loyer ou crédit immobilier, assurances, factures d'énergie, téléphone et garde d'enfants. Les dépenses variables évoluent selon vos choix : courses, transports, restaurants et loisirs. Si une dépense est entre les deux, placez-la là où elle se comporte le plus comme vos propres factures.
Comment budgéter les factures annuelles ou irrégulières ?
Ajoutez la facture en ligne annuelle, ou trimestrielle si c'est son rythme. Le calculateur la ramène à un montant mensuel, celui que vous mettriez de côté chaque mois dans un fonds de prévoyance pour que la facture soit déjà couverte à son arrivée.
Mes données sont-elles enregistrées ou envoyées ?
Rien n'est envoyé. Le calculateur fonctionne dans votre navigateur et enregistre votre brouillon uniquement sur cet appareil, pour le retrouver à votre retour. Utilisez le bouton Effacer pour le supprimer.
Changer la devise convertit-il mes montants ?
Non. Il n'y a aucune conversion de devise. Changer la devise ne modifie que le format d'affichage : 1 000 reste 1 000 dans la devise de votre choix.
Et si je n'ai saisi aucun revenu ?
Le calculateur additionne quand même vos dépenses et votre épargne. Sans revenus, il ne peut pas afficher de parts de revenus ni de taux d'épargne, donc ils restent vides au lieu de diviser par zéro.
Est-ce un conseil financier ?
Non. C'est un calculateur pour planifier. Il ne connaît ni vos dettes, ni vos impôts, ni vos objectifs, et la règle 50/30/20 n'est qu'une règle empirique courante.
Quelle part de mes revenus dois-je épargner ?
Il n'y a pas de bon chiffre unique. Saisissez le vôtre et le calculateur affiche votre taux d'épargne. La règle empirique 50/30/20 suggère environ 20 %, mais ce n'est qu'un point de départ.
Comment construire seul un budget mensuel ?
Listez vos revenus, puis vos factures fixes, puis les dépenses variables que vous choisissez, puis ce que vous épargnez. Le calculateur tient les totaux et montre ce qu'il reste.
Et si mes revenus changent d'un mois à l'autre ?
Saisissez un chiffre prudent, comme votre mois habituel le plus bas, pour que le budget tienne lors d'un mois creux. Tout le reste est un bonus que vous pouvez épargner.
Mon budget est-il enregistré ou partagé ?
Il reste sur votre appareil. Rien n'est envoyé, et le bouton Effacer le supprime.
Plus d'outils gratuits et de guides
Poursuivez avec votre foyer
Domus est l'app d'organisation familiale partagée derrière ces outils. Téléchargez-la gratuitement sur iOS et Android.