Budgetcalculator met de 50/30/20-regel
Vul je netto inkomen en je uitgaven in en zie hoe dicht je bij 50% noodzakelijke uitgaven, 30% wensen en 20% sparen zit.
- Gratis, zonder account
- Afdrukken op Letter of A4
- Blijft op je apparaat
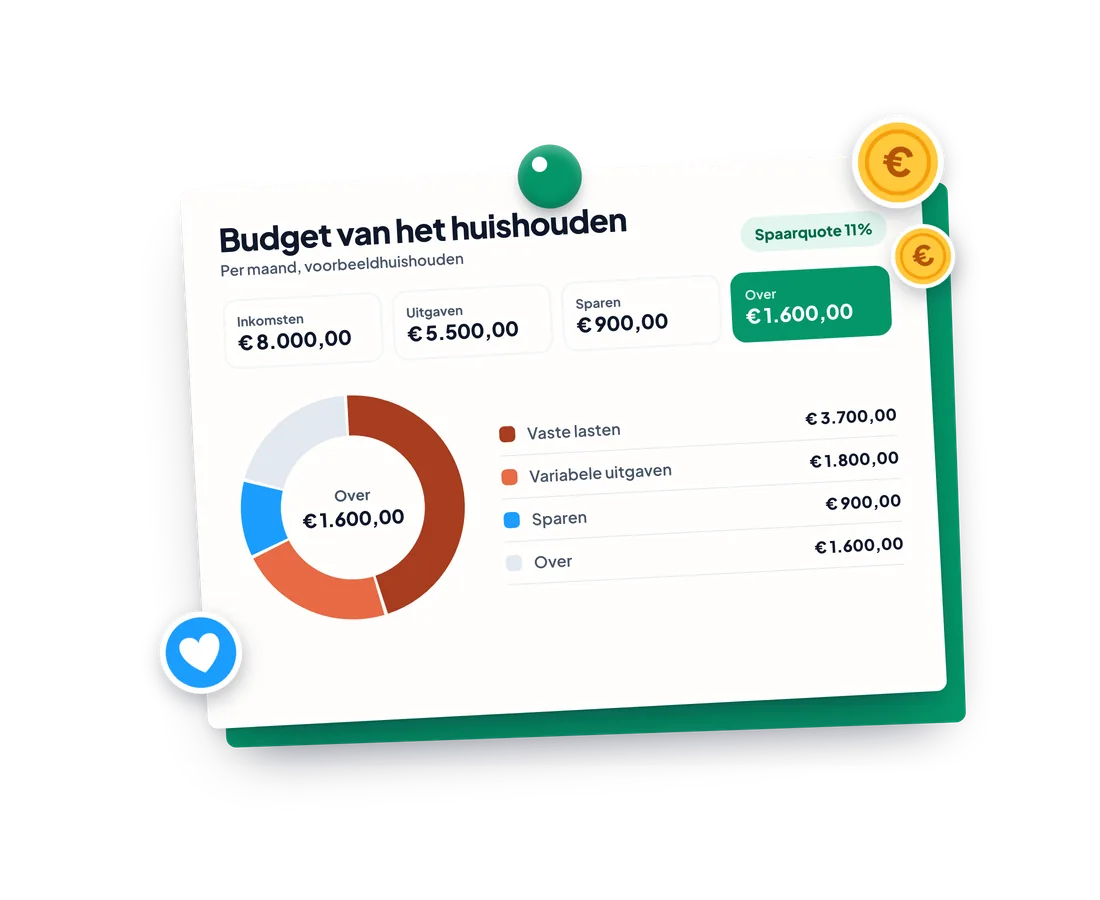
Dit is een voorbeeldhuishouden. Pas alles aan, of wis het en begin opnieuw.
Een andere valuta verandert alleen de weergave. Bedragen worden niet omgerekend.
Inkomsten
€ 3.500,00
€ 42.000,00 per jaar
Uitgaven
€ 2.480,00
€ 29.760,00 per jaar
Sparen
€ 600,00
€ 7.200,00 per jaar
Over
€ 420,00
€ 5.040,00 per jaar
Spaarquote
17%
Inkomsten
Salaris
Vaste lasten
Huur of hypotheek
Energie en water
Verzekeringen
Telefoon en internet
Variabele uitgaven
Boodschappen
Vervoer
Uit eten
Uitjes en ontspanning
Sparen
Noodfonds
Pensioen
Waar het geld heen gaat
- Vast47%
- Variabel24%
- Sparen17%
- Over12%
Maandbedrag per post
- Huur of hypotheek€ 1.300,00
- Energie en water€ 150,00
- Verzekeringen€ 100,00
- Telefoon en internet€ 80,00
- Boodschappen€ 400,00
- Vervoer€ 200,00
- Uit eten€ 150,00
- Uitjes en ontspanning€ 100,00
- Noodfonds€ 300,00
- Pensioen€ 300,00
50/30/20: een veelgebruikte vuistregel
Ongeveer 50% van je inkomen voor noodzakelijke uitgaven, 30% voor wensen en 20% om te sparen. Zo verhouden je vaste lasten, variabele uitgaven en sparen zich daartoe.
- Vast (noodzakelijk)47% · doel 50%Op koers
- Variabel (wensen)24% · doel 30%Op koers
- Sparen17% · doel 20%Eronder
Dit is een vuistregel om mee na te denken, geen financieel advies. Elk huishouden is anders.
Je concept wordt alleen op dit apparaat bewaard.
Maandbudget van het huishouden
| Post | Bedrag | Hoe vaak | Per maand |
|---|---|---|---|
| Inkomsten | |||
| Salaris | € 3.500,00 | Per maand | € 3.500,00 |
| Vaste lasten | |||
| Huur of hypotheek | € 1.300,00 | Per maand | € 1.300,00 |
| Energie en water | € 150,00 | Per maand | € 150,00 |
| Verzekeringen | € 100,00 | Per maand | € 100,00 |
| Telefoon en internet | € 80,00 | Per maand | € 80,00 |
| Variabele uitgaven | |||
| Boodschappen | € 400,00 | Per maand | € 400,00 |
| Vervoer | € 200,00 | Per maand | € 200,00 |
| Uit eten | € 150,00 | Per maand | € 150,00 |
| Uitjes en ontspanning | € 100,00 | Per maand | € 100,00 |
| Sparen | |||
| Noodfonds | € 300,00 | Per maand | € 300,00 |
| Pensioen | € 300,00 | Per maand | € 300,00 |
- Inkomsten
- € 3.500,00
- Uitgaven
- € 2.480,00
- Sparen
- € 600,00
- Over
- € 420,00
Alles draait in je browser. Niets wat je invult, wordt ergens naartoe gestuurd.
Je budget staat klaar. Wil je het de hele maand bijhouden?
Domus houdt samen met je het budget van je huishouden bij, terwijl het gebeurt.
- PlusEen gedeeld huishoudbudget met terugkerende posten
- PlusRekeningen en maand- en jaarrapporten
- PlusMaak een foto van een bonnetje om het te noteren

Ga verder in de Domus-app
Open dit budget op je telefoon en deel het met je huishouden.
Stuurt dit budget naar Domus, zodat je het in de app kunt openen. Wordt na 7 dagen verwijderd.
Zo gebruik je het
Vul je inkomsten in en kies hoe vaak elke post wordt betaald: per week, elke 2 weken, twee keer per maand, per maand, per kwartaal of per jaar.
Vul je vaste lasten, variabele uitgaven en spaardoelen in, en voeg posten toe, hernoem ze of verwijder ze zodat ze bij je huishouden passen. Kies bovenaan je valuta.
Bekijk de maandtotalen, wat er overblijft, je spaarquote en de grafieken, en druk het rapport af of download de spreadsheet.
Voorbeelden
Het budget van een alleenstaande
Vul je netto maandsalaris in, dan huur, vaste lasten en boodschappen als vaste lasten en de rest als variabel. De 50/30/20-check laat meteen zien of de vaste lasten of de wensen te hoog uitvallen.
Een stel dat de kosten deelt
Voeg beide salarissen toe als inkomsten en zet de gedeelde vaste lasten er één keer in. De percentages beschrijven dan het huishouden, niet één persoon.
20% vinden om te sparen
Voeg een spaarpost toe van 20% van je inkomen en kijk wat er overblijft. Wordt dat negatief, kijk dan eerst naar het deel voor wensen.
De 50/30/20-regel verdeelt je netto inkomen in drie delen: ongeveer 50% voor wat je nodig hebt, zoals huur, energie, verzekeringen en boodschappen, ongeveer 30% voor wensen, zoals uit eten en uitjes, en ongeveer 20% om te sparen of schulden sneller af te lossen.
In deze calculator tellen vaste lasten als noodzakelijke uitgaven en variabele uitgaven als wensen. De uitkomst laat elk deel van je inkomen zien en markeert een deel dat boven het doel uitkomt.
Zie de verdeling als startpunt, niet als wet. Met een hoge huur of hypotheek gaat er vaak meer dan de helft naar vaste lasten; de nuttige vraag is waar het verschil vandaan komt.
Veelgestelde vragen
Hoe reken ik een salaris per 2 weken om naar een maandbedrag?
Kies Elke 2 weken bij de inkomstenpost. Je wordt dan 26 keer per jaar betaald, dus de calculator vermenigvuldigt met 26 en deelt door 12. Dat is iets meer dan twee uitbetalingen per maand, omdat er in twee maanden per jaar een derde uitbetaling valt. Per week gebruikt 52 gedeeld door 12, en twee keer per maand precies 2.
Wat is de 50/30/20-regel?
Het is een veelgebruikte vuistregel die ongeveer 50% van je inkomen voor noodzakelijke uitgaven voorstelt, 30% voor wensen en 20% om te sparen. De calculator vergelijkt je aandeel vaste lasten, variabele uitgaven en sparen met die doelen. Het is een startpunt om mee na te denken, geen financieel advies, en veel huishoudens komen terecht ergens anders uit.
Wat zijn vaste lasten en wat zijn variabele uitgaven?
Vaste lasten zijn elke periode ongeveer gelijk en op korte termijn lastig te veranderen: huur of hypotheek, verzekeringen, energie en water, telefoon en kinderopvang. Variabele uitgaven bewegen mee met je keuzes: boodschappen, vervoer, uit eten en uitjes. Zit een uitgave ertussenin, zet hem dan waar hij zich het meest gedraagt als je eigen vaste lasten.
Hoe budgetteer ik voor jaarlijkse of onregelmatige kosten?
Voeg de kosten toe als jaarpost, of per kwartaal als ze zo binnenkomen. De calculator deelt ze op in een maandbedrag, en dat is wat je elke maand opzij zet in een spaarpotje, zodat de kosten al gedekt zijn als ze binnenkomen.
Worden mijn gegevens opgeslagen of geüpload?
Er wordt niets geüpload. De calculator draait in je browser en bewaart je concept alleen op dit apparaat, zodat het er nog is als je terugkomt. Gebruik de knop Wissen om het te verwijderen.
Rekent het veranderen van de valuta mijn bedragen om?
Nee. Er wordt geen valuta omgerekend. Een andere valuta verandert alleen hoe bedragen worden weergegeven, dus 1.000 blijft 1.000 in welke valuta je ook kiest.
En als ik geen inkomsten heb ingevuld?
De calculator telt je uitgaven en sparen nog steeds op. Zonder inkomsten kan hij geen aandeel van je inkomen of spaarquote tonen, dus die blijven leeg in plaats van door nul te delen.
Is dit financieel advies?
Nee. Het is een calculator om mee te plannen. Hij kent je schulden, belastingen en doelen niet, en de 50/30/20-regel is alleen een veelgebruikte vuistregel.
Hoe werkt de 50/30/20-regel?
Het is een vuistregel om je netto inkomen te verdelen: 50% voor noodzakelijke uitgaven, 30% voor wensen en 20% om te sparen of extra af te lossen.
Reken je de 50/30/20-regel met bruto of netto inkomen?
Met netto inkomen, het bedrag dat na belasting op je rekening komt. Vul dat bedrag in als je inkomen.
En als mijn vaste lasten meer dan 50% zijn?
Dat komt vaak voor als wonen duur is. Houd sparen zo dicht mogelijk bij 20% en snoei eerst in de wensen; de verdeling is een richtlijn, geen examen.
Wordt mijn budget opgeslagen of gedeeld?
Het blijft op je apparaat. Er wordt niets geüpload, en de knop Wissen verwijdert het.
Meer gratis tools en gidsen
Ga verder met je huishouden
Domus is de gezinsplanner app achter deze tools. Download hem gratis op iOS en Android.