50:30:20の法則で家計の割合を計算
手取り収入と支出を入力すれば、必要な支出50%、欲しいもの30%、貯金20%の目安にどれだけ近いかがわかります。
- 無料・登録不要
- A4・レターで印刷可能
- データは端末の中だけ
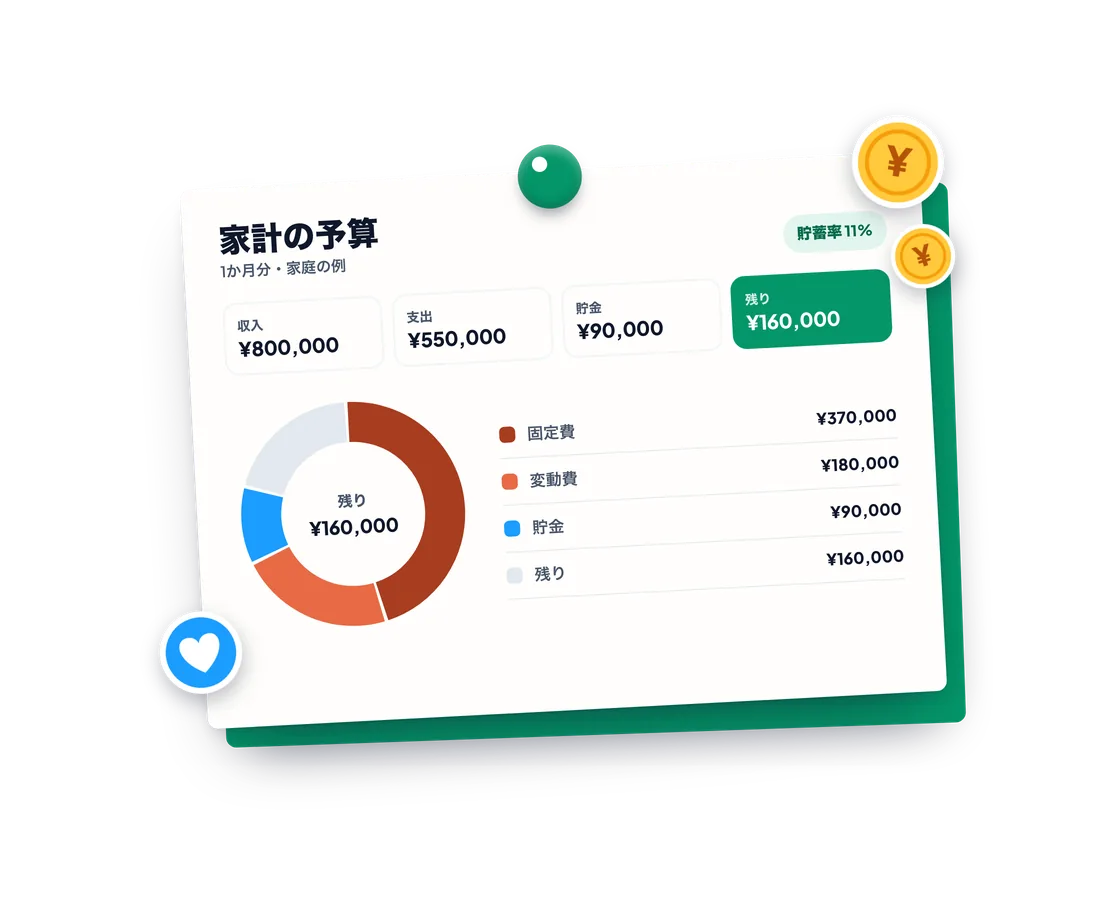
これは家庭の例です。自由に変えるか、消去して自分の予算を始めてください。
通貨を変えても表示の形式が変わるだけで、金額は換算されません。
収入
¥350,000
年¥4,200,000
支出
¥248,000
年¥2,976,000
貯金
¥60,000
年¥720,000
残り
¥42,000
年¥504,000
貯蓄率
17%
収入
給料
固定費
家賃・住宅ローン
水道光熱費
保険
通信費
変動費
食費
交通費
外食
娯楽
貯金
生活防衛資金
老後資金
お金の行き先
- 固定費47%
- 変動費24%
- 貯金17%
- 残り12%
項目ごとの月額
- 家賃・住宅ローン¥130,000
- 水道光熱費¥15,000
- 保険¥10,000
- 通信費¥8,000
- 食費¥40,000
- 交通費¥20,000
- 外食¥15,000
- 娯楽¥10,000
- 生活防衛資金¥30,000
- 老後資金¥30,000
50/30/20:よく知られた目安
収入のおよそ50%を必要なものに、30%を欲しいものに、20%を貯金に。固定費、変動費、貯金の割合と比べてみましょう。
- 固定費(必要なもの)47% · 目標50%目安どおり
- 変動費(欲しいもの)24% · 目標30%目安どおり
- 貯金17% · 目標20%不足
これは考えるための目安で、金融アドバイスではありません。家庭によって事情はさまざまです。
下書きはこの端末にだけ保存されています。
毎月の家計予算
| 項目 | 金額 | 頻度 | 月額 |
|---|---|---|---|
| 収入 | |||
| 給料 | ¥350,000 | 毎月 | ¥350,000 |
| 固定費 | |||
| 家賃・住宅ローン | ¥130,000 | 毎月 | ¥130,000 |
| 水道光熱費 | ¥15,000 | 毎月 | ¥15,000 |
| 保険 | ¥10,000 | 毎月 | ¥10,000 |
| 通信費 | ¥8,000 | 毎月 | ¥8,000 |
| 変動費 | |||
| 食費 | ¥40,000 | 毎月 | ¥40,000 |
| 交通費 | ¥20,000 | 毎月 | ¥20,000 |
| 外食 | ¥15,000 | 毎月 | ¥15,000 |
| 娯楽 | ¥10,000 | 毎月 | ¥10,000 |
| 貯金 | |||
| 生活防衛資金 | ¥30,000 | 毎月 | ¥30,000 |
| 老後資金 | ¥30,000 | 毎月 | ¥30,000 |
- 収入
- ¥350,000
- 支出
- ¥248,000
- 貯金
- ¥60,000
- 残り
- ¥42,000
すべてブラウザの中で動きます。入力した内容がどこかに送られることはありません。
予算ができあがりました。1か月を通して管理しませんか?
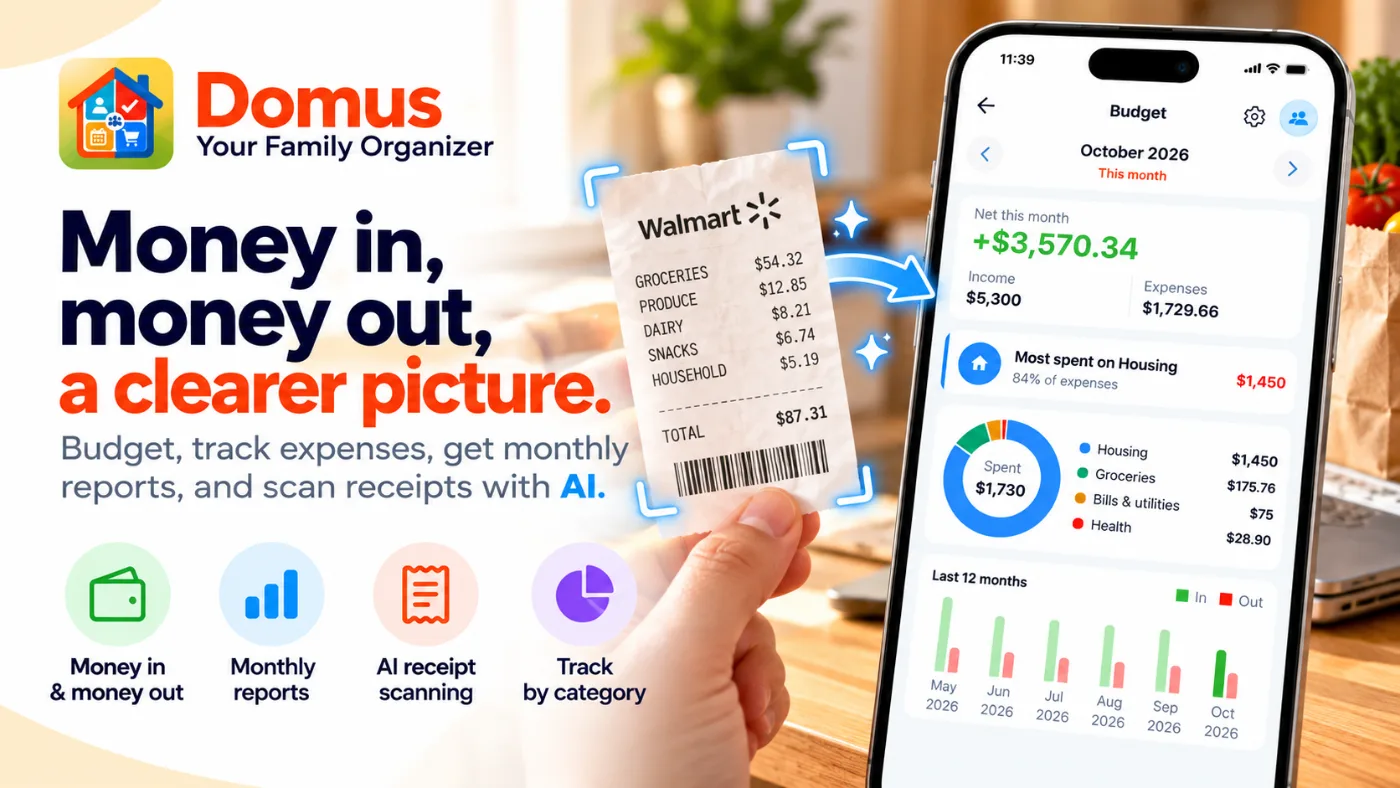
Domusなら、家族の家計をリアルタイムでみんなで管理できます。
- Plus繰り返しの記録ができる共有の家計簿
- Plus口座管理と月別・年間のレポート
- Plusレシートを撮影するだけで記録

続きはDomusアプリで
この予算をスマートフォンで開いて、家族と共有しましょう。
この予算をDomusに送って、アプリで開けるようにします。7日後に削除されます。
使い方
収入の項目を入力し、それぞれの支払い頻度を選びます(毎週、2週ごと、月2回、毎月、四半期ごと、毎年)。
固定費、変動費、貯金の項目を入力し、家庭に合わせて追加、名前の変更、削除をします。通貨は上で選べます。
月の合計、残り、貯蓄率、グラフを確認して、レポートを印刷するか表をダウンロードします。
使用例
一人暮らしの家計をチェック
税引き後の月の手取りを入力し、家賃、光熱費、食費を固定費に、それ以外を変動費に入れます。50:30:20のチェックで、必要な支出と欲しいもののどちらが多すぎるかがすぐにわかります。
共働き夫婦の家計
二人の給料を収入の項目として追加し、共通の支払いは一度だけ入力します。割合は一人ではなく、家計全体のものになります。
手取りの20%を貯金するには
手取りの20%の貯金の項目を追加して、残りを確認します。残りがマイナスになったら、まず欲しいものの割合を見直しましょう。
50:30:20の法則は、手取り収入を3つに分ける考え方です。家賃、光熱費、保険、食費などの必要な支出に約50%、外食や娯楽などの欲しいものに約30%、貯金や借入の返済に約20%を回します。
このツールでは、固定費を必要な支出、変動費を欲しいものとして数えます。結果には収入に対するそれぞれの割合が表示され、目安を超えた割合には印がつきます。
この配分は決まりではなく、出発点として使いましょう。家賃の高い地域では必要な支出が半分を超えることもよくあります。大事なのは、その差がどこから来ているかを知ることです。
よくある質問
2週ごとの給料を月額に換算するには?
収入の項目で「2週ごと」を選びます。2週ごとの給料は年に26回なので、26をかけて12で割ります。年に2回、3回目の給料が入る月があるので、月2回分より少し多くなります。毎週なら52÷12、月2回ならちょうど2倍で計算します。
家計の割合の目安、50:30:20の法則とは?
収入のおよそ50%を必要なものに、30%を欲しいものに、20%を貯金に回す、よく知られた目安です。ツールは固定費、変動費、貯金の割合をこの目標と比べます。考えるための出発点であって金融アドバイスではなく、ほかの配分に落ち着く家庭もたくさんあります。
固定費と変動費の違いは?
固定費は毎回ほぼ同じで、すぐには変えにくい支出です。家賃や住宅ローン、保険、光熱費、通信費、保育料など。変動費は選び方で変わる支出で、食費、交通費、外食、娯楽などです。どちらとも言えない費用は、家計の実態に近いほうに入れてください。
年払いや不定期の支出はどう予算に入れますか?
年払いの項目として追加します。四半期ごとに来るなら四半期ごとにします。ツールが月額に分けるので、その金額を毎月積み立てておけば、支払いの時期にはもう準備ができています。
データは保存・アップロードされますか?
アップロードはされません。ツールはブラウザの中で動き、下書きはこの端末にだけ保存されるので、次に来たときも残っています。消去ボタンで削除できます。
通貨を変えると金額は換算されますか?
いいえ。通貨の換算はありません。通貨を変えても表示の形式が変わるだけで、1,000はどの通貨を選んでも1,000のままです。
収入を入力していない場合は?
支出と貯金の合計は計算されます。収入がないと収入に対する割合や貯蓄率は出せないので、0で割る代わりに空欄のままにします。
これは金融アドバイスですか?
いいえ。計画のための計算ツールです。借入、税金、目標はわからないので、50/30/20ルールもよく知られた目安にすぎません。
50 30 20 ルールのやり方は?
手取り収入を、必要な支出に50%、欲しいものに30%、貯金や繰り上げ返済に20%と分ける目安です。
50:30:20の法則は額面と手取りのどちらで計算する?
手取りです。税金や社会保険料が引かれたあと、口座に入る金額を収入として入力してください。
必要な支出が50%を超えてしまう場合は?
住居費の高い地域ではよくあることです。貯金はできるだけ20%に近づけ、まず欲しいものを減らしましょう。この配分は目安であって、合格・不合格を決めるものではありません。
家計のデータは保存・共有されますか?
端末の中に残ります。アップロードはされず、消去ボタンで削除できます。
ほかの無料ツールとガイド
続きは家族と一緒に
これらのツールは、家族で共有する整理アプリDomusのチームが作っています。iOSとAndroidで無料でダウンロードできます。