毎月の予算計算ツール
よく使う項目があらかじめ入った、一人暮らし向けの毎月の予算です。
- 無料・登録不要
- A4・レターで印刷可能
- データは端末の中だけ
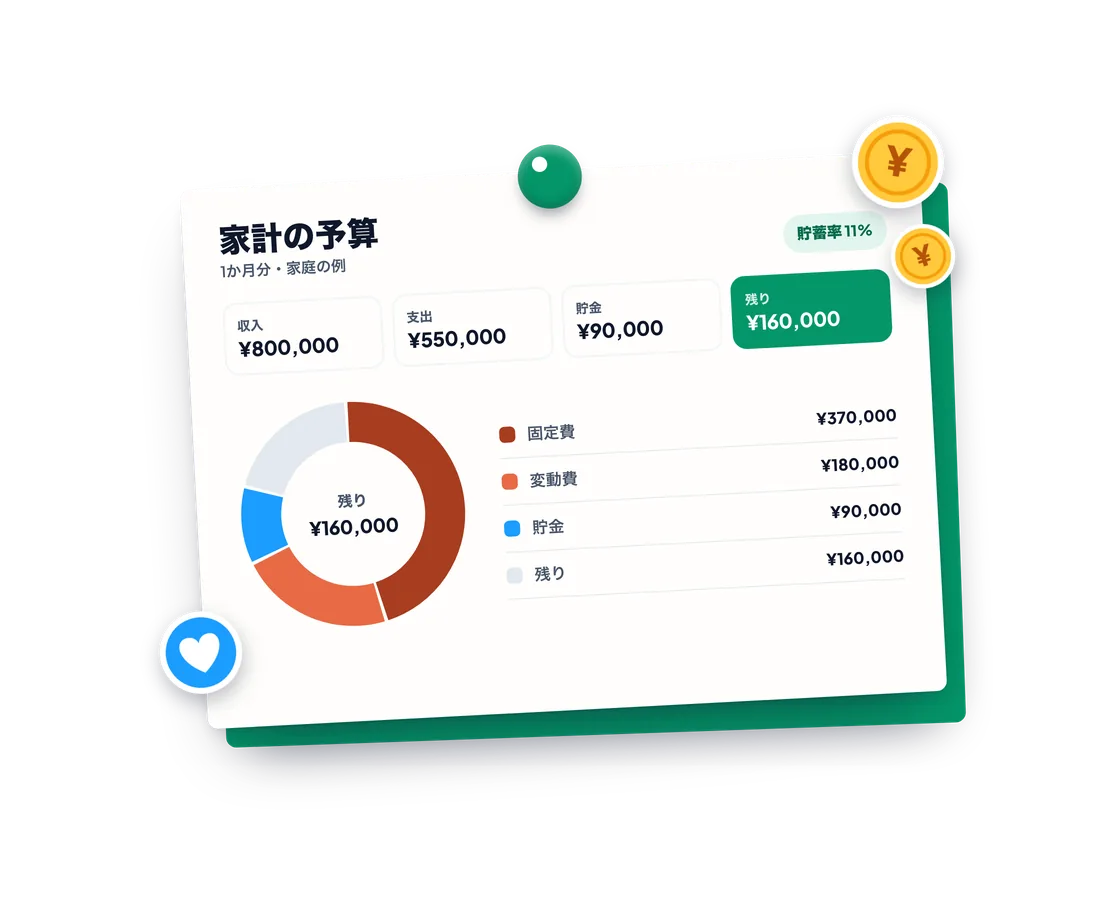
これは家庭の例です。自由に変えるか、消去して自分の予算を始めてください。
通貨を変えても表示の形式が変わるだけで、金額は換算されません。
収入
¥350,000
年¥4,200,000
支出
¥248,000
年¥2,976,000
貯金
¥60,000
年¥720,000
残り
¥42,000
年¥504,000
貯蓄率
17%
収入
給料
固定費
家賃・住宅ローン
水道光熱費
保険
通信費
変動費
食費
交通費
外食
娯楽
貯金
生活防衛資金
老後資金
お金の行き先
- 固定費47%
- 変動費24%
- 貯金17%
- 残り12%
項目ごとの月額
- 家賃・住宅ローン¥130,000
- 水道光熱費¥15,000
- 保険¥10,000
- 通信費¥8,000
- 食費¥40,000
- 交通費¥20,000
- 外食¥15,000
- 娯楽¥10,000
- 生活防衛資金¥30,000
- 老後資金¥30,000
50/30/20:よく知られた目安
収入のおよそ50%を必要なものに、30%を欲しいものに、20%を貯金に。固定費、変動費、貯金の割合と比べてみましょう。
- 固定費(必要なもの)47% · 目標50%目安どおり
- 変動費(欲しいもの)24% · 目標30%目安どおり
- 貯金17% · 目標20%不足
これは考えるための目安で、金融アドバイスではありません。家庭によって事情はさまざまです。
下書きはこの端末にだけ保存されています。
毎月の家計予算
| 項目 | 金額 | 頻度 | 月額 |
|---|---|---|---|
| 収入 | |||
| 給料 | ¥350,000 | 毎月 | ¥350,000 |
| 固定費 | |||
| 家賃・住宅ローン | ¥130,000 | 毎月 | ¥130,000 |
| 水道光熱費 | ¥15,000 | 毎月 | ¥15,000 |
| 保険 | ¥10,000 | 毎月 | ¥10,000 |
| 通信費 | ¥8,000 | 毎月 | ¥8,000 |
| 変動費 | |||
| 食費 | ¥40,000 | 毎月 | ¥40,000 |
| 交通費 | ¥20,000 | 毎月 | ¥20,000 |
| 外食 | ¥15,000 | 毎月 | ¥15,000 |
| 娯楽 | ¥10,000 | 毎月 | ¥10,000 |
| 貯金 | |||
| 生活防衛資金 | ¥30,000 | 毎月 | ¥30,000 |
| 老後資金 | ¥30,000 | 毎月 | ¥30,000 |
- 収入
- ¥350,000
- 支出
- ¥248,000
- 貯金
- ¥60,000
- 残り
- ¥42,000
すべてブラウザの中で動きます。入力した内容がどこかに送られることはありません。
予算ができあがりました。1か月を通して管理しませんか?
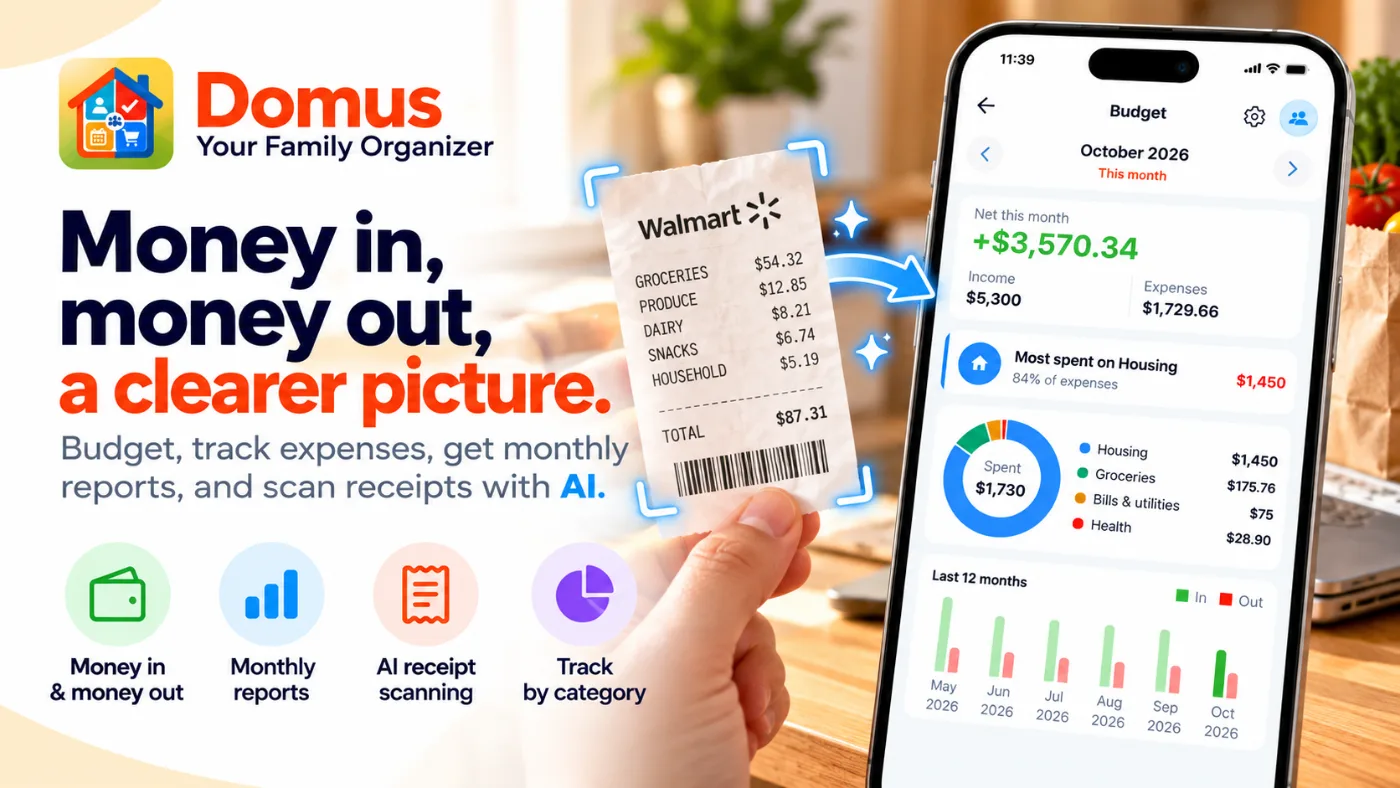
Domusなら、家族の家計をリアルタイムでみんなで管理できます。
- Plus繰り返しの記録ができる共有の家計簿
- Plus口座管理と月別・年間のレポート
- Plusレシートを撮影するだけで記録

続きはDomusアプリで
この予算をスマートフォンで開いて、家族と共有しましょう。
この予算をDomusに送って、アプリで開けるようにします。7日後に削除されます。
使い方
収入の項目を入力し、それぞれの支払い頻度を選びます(毎週、2週ごと、月2回、毎月、四半期ごと、毎年)。
固定費、変動費、貯金の項目を入力し、家庭に合わせて追加、名前の変更、削除をします。通貨は上で選べます。
月の合計、残り、貯蓄率、グラフを確認して、レポートを印刷するか表をダウンロードします。
使用例
給料ひとつで一人暮らし
家賃、光熱費、スマートフォンの料金、食費がまず来ます。毎月の項目として入力すれば、貯金額を決める前に給料がどれだけ残るかがわかります。
2週ごとの給料
収入の項目を「2週ごと」にすると月額に換算されるので、毎月の家賃や支払いと比べられます。
目標に向けて貯金
旅行や引っ越しの初期費用など、目標のための貯金の項目を追加して、調整するたびに貯蓄率と残りがどう変わるかを確認しましょう。
一人暮らしの予算は家族の予算よりシンプルです。収入はひとつ、共通の支払いは少なく、貯金の目標もはっきりしています。
固定費を払ったあとの残りから考えて、どれだけ貯金に回すかを決めましょう。
よくある質問
2週ごとの給料を月額に換算するには?
収入の項目で「2週ごと」を選びます。2週ごとの給料は年に26回なので、26をかけて12で割ります。年に2回、3回目の給料が入る月があるので、月2回分より少し多くなります。毎週なら52÷12、月2回ならちょうど2倍で計算します。
50/30/20ルールとは?
収入のおよそ50%を必要なものに、30%を欲しいものに、20%を貯金に回す、よく知られた目安です。ツールは固定費、変動費、貯金の割合をこの目標と比べます。考えるための出発点であって金融アドバイスではなく、ほかの配分に落ち着く家庭もたくさんあります。
固定費と変動費の違いは?
固定費は毎回ほぼ同じで、すぐには変えにくい支出です。家賃や住宅ローン、保険、光熱費、通信費、保育料など。変動費は選び方で変わる支出で、食費、交通費、外食、娯楽などです。どちらとも言えない費用は、家計の実態に近いほうに入れてください。
年払いや不定期の支出はどう予算に入れますか?
年払いの項目として追加します。四半期ごとに来るなら四半期ごとにします。ツールが月額に分けるので、その金額を毎月積み立てておけば、支払いの時期にはもう準備ができています。
データは保存・アップロードされますか?
アップロードはされません。ツールはブラウザの中で動き、下書きはこの端末にだけ保存されるので、次に来たときも残っています。消去ボタンで削除できます。
通貨を変えると金額は換算されますか?
いいえ。通貨の換算はありません。通貨を変えても表示の形式が変わるだけで、1,000はどの通貨を選んでも1,000のままです。
収入を入力していない場合は?
支出と貯金の合計は計算されます。収入がないと収入に対する割合や貯蓄率は出せないので、0で割る代わりに空欄のままにします。
これは金融アドバイスですか?
いいえ。計画のための計算ツールです。借入、税金、目標はわからないので、50/30/20ルールもよく知られた目安にすぎません。
収入のどれくらいを貯金すべき?
正解はひとつではありません。自分の数字を入力すれば、貯蓄率が表示されます。50/30/20ルールでは約20%が目安ですが、出発点にすぎません。
一人で毎月の予算を立てるには?
収入、固定費、自分で決める変動費、貯金の順に書き出します。合計はツールが計算し、残りを表示します。
月によって収入が変わる場合は?
収入の少ない月など、控えめな金額を入力しておけば、苦しい月でも予算が持ちこたえます。それより多い分は、貯金に回せるボーナスです。
予算は保存・共有されますか?
端末の中に残ります。アップロードはされず、消去ボタンで削除できます。
ほかの無料ツールとガイド
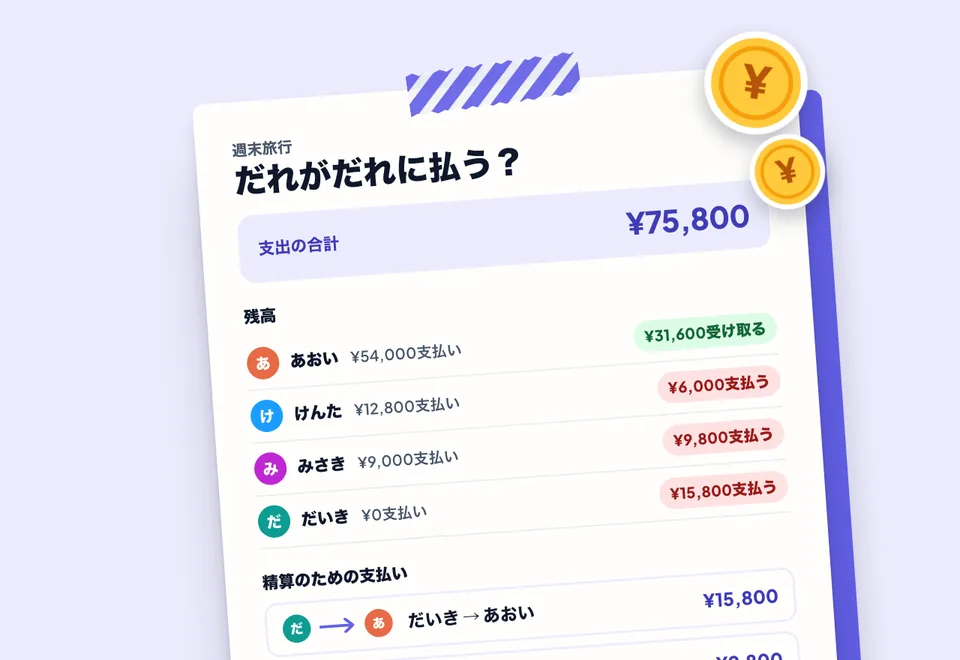
続きは家族と一緒に
これらのツールは、家族で共有する整理アプリDomusのチームが作っています。iOSとAndroidで無料でダウンロードできます。